LemFi avis 2026 : la fintech préférée de la diaspora, vraiment ?
Derrière cette croissance se trouve une fintech basée à Londres, créée par deux anciens cadres d’OPay. En quelques années seulement, l’entreprise a réussi à attirer l’attention du secteur grâce à plusieurs levées de fonds importantes et à une base d’utilisateurs qui dépasse désormais le million de clients.
Son objectif est simple : proposer des transferts d’argent internationaux plus rapides, plus transparents et mieux adaptés aux besoins des diasporas africaines, asiatiques et émergentes.
Mais une réputation qui monte vite mérite d’être vérifiée point par point plutôt qu’acceptée sur parole. On a passé en revue la structure tarifaire réelle de LemFi, son statut réglementaire, ses avis clients vérifiés et ses vraies limites, pour vous donner un avis complet sur LemFi, sans filtre marketing.
Qui est LemFi, et d’où vient cette réputation ?
LemFi s’appelait à l’origine Lemonade Finance. L’entreprise a été fondée en 2020 à Londres par Ridwan Olalere et Rian Cochran, deux anciens cadres d’OPay, le géant nigérian du paiement mobile. Olalere avait notamment dirigé les opérations Uber au Nigeria avant de se lancer dans l’aventure LemFi.
En janvier 2025, LemFi a bouclé une levée de série B de 53 millions de dollars menée par Highland Europe, portant son financement total à environ 85 millions de dollars, d’après les informations rapportées par Daba Finance. Parmi les investisseurs figurent aussi Y Combinator, Left Lane Capital et Endeavor Catalyst, des noms qui ne financent pas n’importe quel projet.
Aujourd’hui, LemFi revendique plus d’un million de clients actifs et traite environ un milliard de dollars de transactions chaque mois, répartis sur une trentaine de pays de destination. Ce n’est plus vraiment une start-up confidentielle : c’est un acteur qui pèse dans le paysage des transferts d’argent pour la diaspora.
Comment fonctionne LemFi concrètement ?
Le principe général ressemble à ses concurrents, mais avec une différence de taille sur laquelle on reviendra : LemFi fonctionne autour d’un portefeuille multidevises plutôt que d’un simple aller-retour euro contre devise locale.
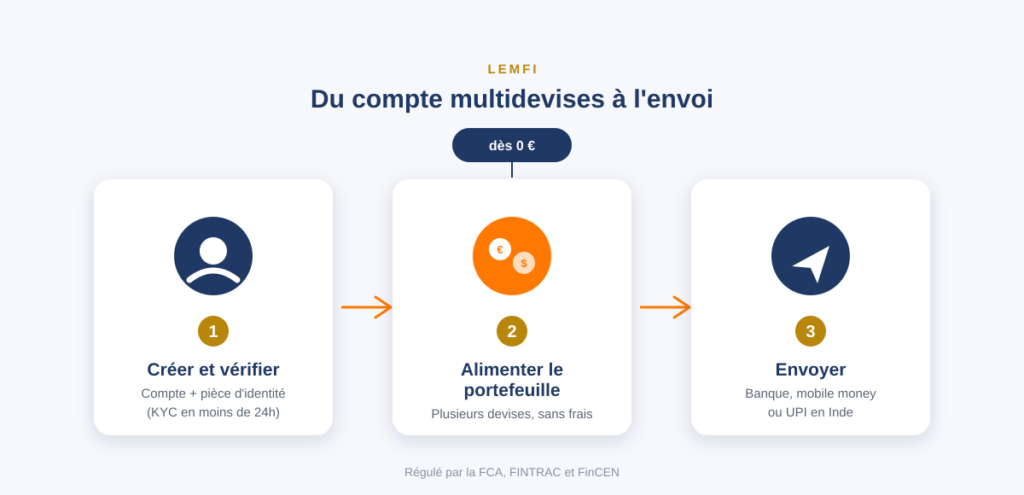
Les étapes pour envoyer votre premier transfert
📲 Comment envoyer de l’argent avec LemFi
- Créez votre compte sur l’application et complétez la vérification d’identité (KYC), généralement traitée en moins de 24 heures.
- Alimentez votre portefeuille par carte bancaire ou virement, sans frais de dépôt.
- Choisissez le pays et le mode de réception de votre bénéficiaire : compte bancaire, portefeuille mobile, ou UPI en Inde.
- Consultez le taux de change et les éventuels frais affichés avant de valider, LemFi les montre systématiquement dans le récapitulatif de transaction.
- Validez l’envoi : votre bénéficiaire reçoit généralement les fonds en quelques minutes selon la destination.
LemFi est-il vraiment sans frais ? Ce qu’il faut savoir sur les tarifs
C’est l’argument commercial central de LemFi, et il est en grande partie vrai, mais avec des nuances utiles à connaître. D’après le centre d’aide officiel de LemFi, les transferts sont gratuits sur un grand nombre de corridors, notamment vers le Nigeria, le Ghana et le Kenya. Les dépôts sur votre portefeuille ne sont jamais facturés, quel que soit le montant.
En revanche, certaines destinations peuvent entraîner des frais variables selon le pays, le montant envoyé et la méthode choisie, notamment vers le Bangladesh, la Chine, l’Inde, le Népal ou le Pakistan. LemFi précise aussi que le premier envoi vers un nouveau pays est généralement offert, mais que les envois suivants vers cette même destination peuvent ensuite être facturés.
Le vrai coût, quand il existe, se niche surtout dans la marge appliquée sur le taux de change, estimée entre 0,5 % et 2 % sur les corridors africains les plus actifs selon plusieurs comparateurs indépendants. C’est un niveau de marge raisonnable comparé aux 3 à 7 % pratiqués par certaines banques traditionnelles ou opérateurs historiques.
Quels pays sont couverts par LemFi depuis la France ?
LemFi couvre aujourd’hui plus d’une vingtaine de destinations, ce qui reste nettement moins large que Remitly ou Western Union, mais suffisant pour la majorité des besoins de la diaspora ouest et est-africaine. En Afrique, la liste inclut le Nigeria, le Ghana, le Kenya, la Côte d’Ivoire, le Cameroun, le Bénin, le Congo, l’Éthiopie, la Gambie, l’Ouganda, la Tunisie, la Tanzanie, le Mali, le Maroc, le Rwanda et le Sénégal.
Le Sénégal fait justement partie des destinations couvertes, ce qui en fait une option à considérer sérieusement si vous envoyez de l’argent dans ce pays. Si vous hésitez encore entre les différentes solutions disponibles pour ce corridor, notre guide complet sur l’envoi d’argent au Sénégal depuis la France détaille toutes les options qui s’offrent à vous.
LemFi ne se limite pas à l’Afrique. La plateforme couvre également l’Inde, la Chine, le Pakistan, le Bangladesh, le Sri Lanka, le Népal, les Philippines et même le Brésil, ce qui en fait un choix pertinent pour les foyers aux attaches multiples, une situation de plus en plus fréquente dans les grandes villes françaises.
Deux nouveautés LemFi que peu d’articles mentionnent
Au delà du transfert classique, LemFi a lancé une fonctionnalité baptisée « Send Now, Pay Later », pensée pour coller au rythme de vie de la diaspora : elle permet d’envoyer de l’argent immédiatement à un proche et de régler la somme un peu plus tard, calée sur votre propre cycle de salaire plutôt que sur celui, parfois différent, de votre bénéficiaire.
L’entreprise a également développé un modèle de scoring baptisé « Ensemble AI », qui s’appuie sur les données d’open banking et l’historique de transferts pour évaluer la solvabilité d’utilisateurs invisibles aux yeux des organismes de crédit traditionnels. L’objectif affiché est de permettre, à terme, l’accès à des produits de crédit pour des personnes qui en sont aujourd’hui exclues faute d’historique bancaire classique dans leur pays d’accueil.
Le portefeuille multidevises, la vraie signature de LemFi
C’est sans doute ce qui distingue le plus LemFi de la majorité de ses concurrents directs. Plutôt que de simplement convertir vos euros au moment de l’envoi, LemFi vous permet d’ouvrir et de gérer un compte multidevises : vous pouvez y détenir plusieurs monnaies, les convertir quand le taux vous convient, puis envoyer au moment de votre choix plutôt que dans l’urgence.
Pour un foyer qui reçoit des revenus dans une devise et doit régulièrement en envoyer dans une autre, ou pour quelqu’un qui veut simplement éviter d’envoyer au pire moment du marché des changes, cette fonctionnalité change vraiment la façon d’aborder ses transferts par rapport à une application purement transactionnelle.
Est-ce que LemFi est fiable et bien réglementé ?
LemFi n’opère pas dans un vide juridique. La société est enregistrée auprès de la Financial Conduct Authority au Royaume-Uni, ainsi qu’auprès de FINTRAC au Canada et de FinCEN aux États-Unis, comme le précise l’application elle-même sur ses fiches officielles. C’est un niveau de supervision comparable à celui de ses grands concurrents.
Sur Trustpilot, LemFi affiche une note globale de 4,5 sur 5, qualifiée d' »Excellent » par la plateforme, sur la base d’environ 11 000 avis au moment de la rédaction de cet article. C’est un score nettement supérieur à celui de plusieurs opérateurs historiques du secteur, et il mérite d’être souligné.
Un point de vigilance légitime à connaître malgré tout : selon les conditions générales publiées par LemFi, l’argent détenu dans votre portefeuille n’est pas couvert par le Financial Services Compensation Scheme britannique, le dispositif de garantie des dépôts. Ce n’est pas propre à LemFi, la plupart des établissements de monnaie électronique fonctionnent selon un principe de cantonnement des fonds plutôt que de garantie bancaire classique, mais autant le savoir avant d’y laisser dormir une grosse somme.
Dans les avis les moins favorables, on retrouve occasionnellement des signalements de transferts retardés de plusieurs jours ou de contrôles de conformité déclenchés sans préavis, entraînant un blocage temporaire du compte. Ces cas restent minoritaires au regard du volume global d’avis positifs, mais ils existent et confirment l’importance de toujours garder une preuve de transaction.
Les limites honnêtes de LemFi
Aucun service n’est parfait, et LemFi a deux limites concrètes qui méritent d’être dites clairement plutôt que glissées sous le tapis.
⛔ Limites à connaître
- Pas de retrait en espèces : LemFi ne livre que vers un compte bancaire, un portefeuille mobile, ou UPI en Inde. Si votre proche n’a ni l’un ni l’autre, il vous faudra un autre service comme Western Union ou Remitly.
- Une couverture plus restreinte que les géants du secteur : une vingtaine de pays contre plus de 100 chez Western Union ou Remitly. Vérifiez toujours que votre destination précise figure bien sur la liste avant de créer un compte.
- Des contrôles de conformité parfois stricts, qui peuvent geler un compte sans préavis le temps d’une vérification, une pratique courante dans le secteur mais qui surprend certains nouveaux utilisateurs.
LemFi face à Sendwave : lequel choisir ?
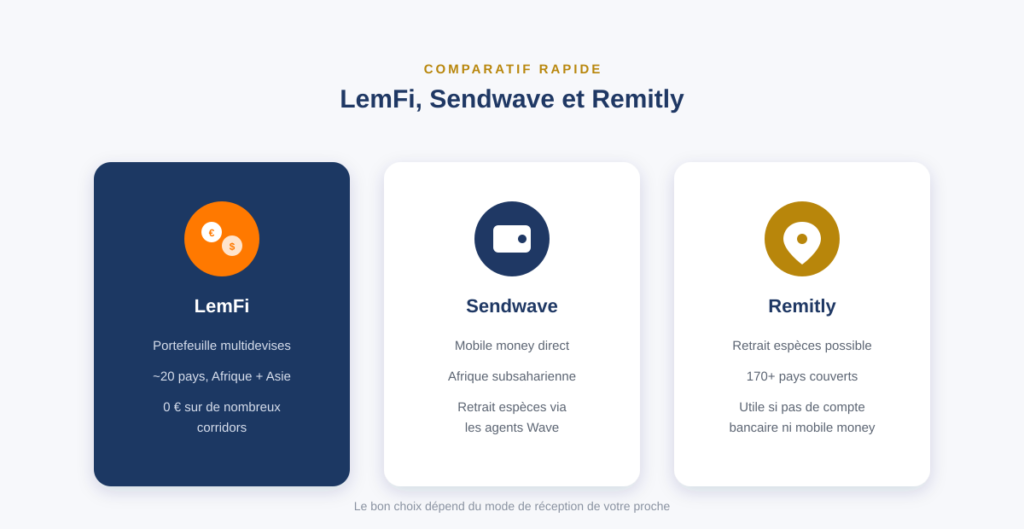
Les deux services visent un public très similaire, la diaspora installée en France ou en Europe, mais leurs points forts ne se recoupent pas complètement. Pour un avis complet et comparé à Sendwave, notre article dédié détaille son fonctionnement précis.
Sendwave mise sur l’absence totale de frais fixes affichés sur ses corridors historiques et sur la simplicité d’une application entièrement tournée vers le mobile money, avec en prime une option de retrait en espèces au Sénégal via les agents Wave. LemFi, de son côté, joue la carte du portefeuille multidevises et d’une couverture géographique plus large, incluant l’Asie et l’Amérique latine, là où Sendwave reste concentré sur l’Afrique subsaharienne et quelques marchés asiatiques.
Si votre bénéficiaire n’a qu’un numéro de téléphone et pas de compte bancaire, Sendwave reste souvent plus direct. Si vous jonglez avec plusieurs devises ou envoyez vers plusieurs continents à la fois, le compte multidevises de LemFi prend clairement l’avantage. LemFi, la pépite de la diaspora, comme on le décrit dans notre comparatif complet des meilleures applications, mérite clairement sa place dans cette discussion plutôt qu’un simple strapontin.
Questions fréquentes sur LemFi
LemFi est-il fiable ?
Oui, dans la mesure où l’entreprise est enregistrée auprès de régulateurs reconnus (FCA, FINTRAC, FinCEN) et affiche une note de 4,5 sur 5 sur Trustpilot avec environ 11 000 avis. Gardez simplement en tête que les fonds de votre portefeuille ne bénéficient pas d’une garantie de dépôt classique.
LemFi facture-t-il vraiment zéro frais ?
Sur de nombreux corridors africains comme le Nigeria, le Ghana ou le Kenya, oui, aucun frais de transfert n’est facturé. Sur certaines destinations asiatiques, des frais variables peuvent s’appliquer selon le montant et la destination, affichés avant validation dans l’application.
Peut-on retirer en espèces avec LemFi ?
Non. LemFi ne livre que vers un compte bancaire, un portefeuille mobile, ou un compte UPI en Inde. Pour un retrait en espèces, il faut se tourner vers un service comme Western Union, MoneyGram ou Remitly.
LemFi couvre-t-il le Sénégal depuis la France ?
Oui, le Sénégal fait partie des destinations disponibles chez LemFi, aux côtés du Nigeria, du Ghana, du Cameroun, de la Côte d’Ivoire et d’une quinzaine d’autres pays africains et asiatiques.
LemFi avis 2026 : Ce qu’il faut retenir
LemFi mérite globalement sa réputation montante. C’est une fintech sérieuse, portée par des fondateurs expérimentés du secteur, réellement régulée dans plusieurs juridictions, et plébiscitée par ses utilisateurs avec une note Trustpilot que beaucoup de concurrents plus anciens pourraient lui envier. Son portefeuille multidevises est un vrai plus pour qui jongle avec plusieurs pays ou devises.
Ce n’est pas pour autant la solution universelle : sans option de retrait en espèces et avec une couverture pays plus restreinte que les mastodontes du secteur, LemFi convient surtout à ceux dont le bénéficiaire dispose déjà d’un compte bancaire ou d’un portefeuille mobile actif. Vérifiez toujours que votre pays précis est couvert avant de vous inscrire, et comparez le montant final reçu plutôt que de vous fier uniquement à la promesse « zéro frais ».